Rendement huurwoning berekenen? Wil je weten of je huurwoning in Antwerpen wat oplevert? Ik leg het je uit! In dit artikel vertel ik je hoe je het netto rendement van je huurwoning in Antwerpen berekent. Geen saaie formules of ingewikkelde termen, maar een simpele uitleg met een realistisch voorbeeld. Zo snap je precies wat er overblijft in je portemonnee na alle kosten. En als bonus krijg je nog wat tips om je rendement te boosten door slim te kiezen in de Antwerpse huurmarkt. Let’s go!
Wat is het netto rendement en waarom is het belangrijk?
Het rendement van je huurwoning is eigenlijk de winst die je maakt door je pand te verhuren. Maar let op: er is een groot verschil tussen bruto rendement en netto rendement. Het bruto rendement is simpelweg de huurinkomsten gedeeld door de aankoopprijs, maar dat geeft een vertekend beeld. Want je hebt ook kosten, zoals belastingen, onderhoud en verzekeringen. Het netto rendement houdt daar wél rekening mee, zodat je echt ziet wat je overhoudt. En geloof me, dat is wat je wilt weten als je slim wilt investeren.
Stap-voor-stap: hoe bereken je het netto rendement?
Laten we het stap voor stap doornemen. Het is makkelijker dan je denkt!
Stap 1: Bepaal je jaarlijkse huurinkomsten
Eerst moet je weten hoeveel huur je per jaar binnenkrijgt. Stel, je verhuurt een appartement in Antwerpen voor €1.000 per maand. Dan is je jaarlijkse huurinkomen:
Jaarlijkse huur=1.000euro×12=12.000euro
Stap 2: Bereken je jaarlijkse kosten
Nu komen de kosten. Die kunnen variëren, maar hier zijn de belangrijkste:
- Onroerende voorheffing: Dit is de jaarlijkse belasting op je pand. In Antwerpen hangt dit af van het kadastraal inkomen. Voor ons voorbeeld nemen we aan dat dit €1.000 per jaar is.
- Onderhoud en herstellingen: Reken op zo’n 10% van je huurinkomsten voor klein onderhoud en reparaties. Dat is dus €1.200 per jaar.
- Verzekeringen: Denk aan brand- en aansprakelijkheidsverzekering. Laten we zeggen €300 per jaar.
- Leegstand: Soms staat je pand even leeg, bijvoorbeeld tussen twee huurders. We rekenen met 5% van je huurinkomsten als buffer, dus €600 per jaar.
In totaal zijn je jaarlijkse kosten:
1.000+1.200+300+600=3.100euro
Stap 3: Trek de kosten af van je huurinkomsten
Nu trek je de kosten af van je huurinkomsten om je nettowinst te berekenen:
Netto inkomen=12.000−3.100=8.900euro
Stap 4: Deel je netto inkomen door de aankoopprijs
Stel, je hebt het appartement gekocht voor €250.000. Het netto rendement bereken je dan zo:
Netto rendement=(250.000/8.900)×100%=3,56%
Dus, je netto rendement is 3,56%. Dat betekent dat je elk jaar 3,56% van je investering terugverdient via de huur, na alle kosten.
Een realistisch voorbeeld uit Antwerpen
Laten we dit toepassen op een echt scenario. Stel, je koopt een appartement in Antwerpen voor €250.000. De gemiddelde huurprijs voor een appartement in Antwerpen is rond de €1.000 per maand, zoals blijkt uit recente gegevens. Met de kosten die we hierboven hebben genomen, kom je dus uit op een netto rendement van 3,56%.
Maar onthoud: dit is een vereenvoudigd voorbeeld. In werkelijkheid kunnen de kosten variëren. Misschien heb je meer of minder onderhoud, of is de onroerende voorheffing anders. Het is belangrijk om je eigen situatie goed te bekijken.
Waarom is de locatie in Antwerpen zo belangrijk?
Antwerpen is een populaire stad met een hoge vraag naar huurwoningen, maar niet elke wijk is hetzelfde. De locatie van je pand kan een grote impact hebben op je rendement. Hier zijn een paar dingen om in gedachten te houden:
- Trendy wijken: Gebieden zoals het Zuid of de buurt rond de universiteit zijn erg in trek. Daar kun je vaak hogere huren vragen, wat je rendement kan verhogen.
- Minder gewilde buurten: In sommige wijken, zoals Borgerhout, zijn de huren lager en kan de leegstand hoger zijn. Dat drukt je rendement.
- Openbaar vervoer: Een pand dicht bij een tram- of bushalte is aantrekkelijker voor huurders, vooral in een stad als Antwerpen waar niet iedereen een auto heeft.
Kortom, een slimme locatiekeuze kan je rendement flink boosten. Denk dus goed na over waar je koopt!
Antwerpse factoren die je rendement beïnvloeden
Er zijn ook typisch Antwerpse (en Vlaamse) zaken die je in de gaten moet houden:
- Onroerende voorheffing: Deze belasting is gebaseerd op het kadastraal inkomen en kan in Antwerpen wat hoger uitvallen dan in andere steden.
- Vlaamse huurwetgeving: In Vlaanderen mag je de huur elk jaar indexeren, maar er zijn wel regels. Bijvoorbeeld, voor energiezuinige panden mag je meer indexeren. Dat kan je inkomsten beïnvloeden.
- Energiezuinigheid: Steeds meer huurders letten op de energiekosten. Een pand met een goed EPC-label kan dus aantrekkelijker zijn en je kunt er misschien een iets hogere huur voor vragen.
Tips om je rendement te verhogen
Wil je nog meer uit je investering halen? Hier zijn wat tips:
- Kies een toplocatie: Zoals gezegd, een pand in een populaire wijk kan je hogere huren en minder leegstand opleveren.
- Zorg voor goed onderhoud: Een fris en goed onderhouden pand trekt sneller huurders en je kunt er meer huur voor vragen.
- Denk aan energiezuinigheid: Investeer in isolatie of zonnepanelen. Dat kan je pand aantrekkelijker maken en je huurinkomsten verhogen.
Slotgedachte
Het berekenen van het netto rendement is een must als je wilt weten of je huurwoning in Antwerpen een slimme investering is. Het geeft je een realistisch beeld van wat je écht overhoudt. Maar vergeet niet: rendement is niet alles. Denk ook aan de waardestijging van je pand op lange termijn en hoe makkelijk je het kunt verhuren. Met een slimme locatiekeuze en wat aandacht voor onderhoud en energiezuinigheid, kun je je rendement nog een extra boost geven.
Hopelijk heb je nu een beter idee van hoe je het netto rendement berekent en waar je op moet letten in de Antwerpse huurmarkt. Succes met je investering!
De Meerwaarde van je Woning of Appartement
Naast het rendement dat je verdient uit huurinkomsten, is er nog een belangrijke factor die je investering in een woning of appartement aantrekkelijker kan maken: waardestijging. Een pand kan in de loop der tijd meer waard worden, en dat trekt je totale rendement flink omhoog. Hoe werkt dat precies? Laten we dat stap voor stap bekijken.
Wat betekent waardestijging?
Waardestijging houdt in dat de waarde van je woning of appartement toeneemt na verloop van tijd. Stel dat je een appartement koopt voor €250.000 en na 10 jaar is het €300.000 waard geworden door bijvoorbeeld een sterke vastgoedmarkt of verbeteringen in de buurt. Die extra €50.000 is winst die je maakt als je het pand verkoopt, bovenop de huurinkomsten die je al hebt ontvangen.
Hoe trekt dit je rendement omhoog?
Het rendement uit huurinkomsten – laten we zeggen 3,5% per jaar na aftrek van kosten – is slechts een deel van het verhaal. De waardestijging voegt een extra laag toe aan je totale rendement. Dit totale rendement combineert wat je verdient met huur én wat je verdient door de stijging in waarde.
Een voorbeeld:
- Je koopt een woning voor €250.000.
- Je verdient jaarlijks €8.750 netto uit huur (3,5% van €250.000).
- Na 10 jaar is je woning €50.000 meer waard geworden.
- In totaal heb je dan €87.500 verdiend uit huur (10 x €8.750) plus €50.000 aan waardestijging. Dat is €137.500 winst op een investering van €250.000.
- Omgerekend naar een jaarlijks rendement is dat ongeveer 5,5% per jaar, veel hoger dan de 3,5% uit alleen huur.
Die extra boost door waardestijging kan dus een groot verschil maken!
Waarom het werkt
De kans op waardestijging is vaak groter in gebieden waar veel vraag is naar woningen, zoals in steden of opkomende wijken. Factoren zoals nieuwe infrastructuur, schaarste aan vastgoed of een groeiende populariteit van de buurt kunnen de waarde van je pand opdrijven.
Een kanttekening
Hoewel waardestijging een mooi voordeel is, is het geen garantie. De vastgoedmarkt kan schommelen door economische omstandigheden of andere factoren. Het is dus slim om het als een potentieel extraatje te zien.
Conclusie
Een woning of appartement dat in waarde stijgt, geeft je investering een extra duwtje in de rug. Naast je rendement uit huurinkomsten kan de waardestijging je totale winst flink verhogen, vooral op de lange termijn. Het is een slimme reden om niet alleen naar de huur te kijken, maar ook naar het grotere plaatje van je investering!
Maar wat dan met inflatie?
Inflatie speelt een grote rol als je nadenkt over de waardestijging van een woning of appartement. Het zorgt ervoor dat de koopkracht van geld afneemt: over tijd kun je met hetzelfde bedrag minder kopen. Dit betekent dat de waarde van je investering niet alleen afhangt van de prijsstijging die je op papier ziet (de nominale waarde), maar ook van hoe die stijging zich verhoudt tot inflatie. Hieronder leg ik uit wat inflatie doet met je investering en hoe je de echte (reële) waarde berekent.
Wat doet inflatie met de waarde van je woning?
Stel, je koopt een woning voor €250.000 en na 10 jaar is die €300.000 waard. Dat lijkt een winst van €50.000, maar door inflatie is die €300.000 in de toekomst minder waard dan het nu lijkt. Om te weten wat je echt verdient, moet je de toekomstige waarde corrigeren voor inflatie. Dit heet de reële waarde.
Laten we aannemen dat de inflatie gemiddeld 2% per jaar is. De reële waarde van die €300.000 na 10 jaar bereken je zo:
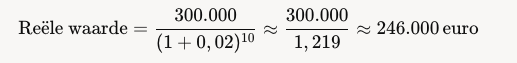
In dit geval is je woning na 10 jaar, gecorrigeerd voor inflatie, nog maar €246.000 waard in vandaag’s geld. Dat is minder dan de €250.000 die je ervoor betaalde, dus in reële termen heb je een verlies van €4.000.
Wat als de woningprijs harder stijgt dan inflatie?
In de praktijk stijgen vastgoedprijzen vaak sneller dan de inflatie, vooral in populaire gebieden. Stel dat je woning elk jaar met 3% in waarde stijgt:
Toekomstige waarde=250.000×(1+0,03)10≈250.000×1,344≈336.000euro
Corrigeer dit weer voor 2% inflatie per jaar:
Reële waarde=336.000/1,219≈275.600euro
Nu is je woning in reële termen €275.600 waard, een stijging van €25.600 ten opzichte van de aankoopprijs. Dus als de woningprijs sneller groeit dan de inflatie, maak je nog steeds een echte winst.
Wat betekent dit voor jou?
Inflatie kan een deel van de nominale waardestijging opslokken, maar als je woning harder in waarde stijgt dan de inflatie, hou je een reële winst over. Dit maakt het slim om te investeren in gebieden waar de vraag naar vastgoed hoog is, zoals steden of wijken met veel ontwikkeling. Door inflatie mee te nemen in je berekeningen krijg je een realistisch beeld van wat je investering echt oplevert.
Kortom: inflatie vermindert de koopkracht van je geld, maar met een goed gekozen woning kun je dat effect vaak overstijgen. Het is dus een factor om rekening mee te houden, maar geen reden om niet te investeren!